Domain ständersysteme.de kaufen?
Wir ziehen mit dem Projekt
ständersysteme.de um.
Sind Sie am Kauf der Domain
ständersysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ständersysteme.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
HBM 38 Schubladenschränke, Sortimentsschränke, LagersystemeKleinteilemagazine sorgen für Übersicht und Struktur bei der Lagerung kleiner Materialien und Komponenten.Dieses Kleinteilemagazin von HBM ist mit 32 transparenten Schubladenfächern ausgestattet und eignet sich zur Aufbewahrung von unter anderem Schrauben, Kleinteilen, Schmuck und anderen Materialien. Die Module sind vollständig herausnehmbar und können mit Trennwänden in bis zu vier Fächer pro Schublade unterteilt werden. Der stabile Kunststoffrahmen verfügt über zwei Aufhängemöglichkeiten für eine sichere Wandmontage, auch bei voller Beladung. Auf der Rückseite befinden sich Aussparungen für die Wandmontage. Alle Schubladen sind mit einem verstellbaren Fachtrenner ausgestattet, mit Ausnahme der beiden unteren großen Schubladen. Separate Zwischenwände sind nicht erhältlich.20,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Bito Aussteifungstraversen für Fachbodenregale L 1000 x H 40 mm SR-Stütze, verzinkt (7706)Eigenschaften • Werden in das Schlitzbild der Stütze eingehängt und mit Sicherungsstiften gegen unbeabsichtigtes Ausheben gesichert\n• Inkl. Sicherungsstifte\n• Zur Auflage von Fachböden mit 100\n• 200 und 300 kg Tragkraft\n• Alle Teile glanzverzinkt\n• Kunststoffbeschichtung in RAL-Farben auf Anfrage (7706)6,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Palettenregale 2700x1825x1100 mm, 2 Ebenen, Grundregaldie Regale sind zur Warenlagerung auf Paletten vorgesehen Regaltiefen 800 und 1100 mm für quere Palettenlagerung Höhe 2700 bis 5500 mm mit 3 - 4 Lagerebenen (gerechnet inkl. Fußboden) Länge 1825 und 2700 mm vorgesehen für 2 - 3 Palettenplätze in einer Zelle Regalrahmen aus verzinkten Stahlprofilen mit Lochung zum Aufhängen von Trägern im Raster von 50 mm Träger aus Stahlprofilen orange Pulverfarbe RAL 2001 die Palettenregale werden als Komplettsystem von Regalrahmen, Trägern und Verstrebungen angeboten die Regale können mit Zusatzfeldern oder durch Erwerb von weiterem Zubehör - Querträger, Holzspanfachböden, Stahlroste oder Stahlplatten - erweitert werden Die angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung! die Regalstatik wurde gemäß EN15512 getestet641,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Palettenregale 2700x2700x1100 mm, 2 Ebenen, Grundregaldie Regale sind zur Warenlagerung auf Paletten vorgesehen Regaltiefen 1100 mm für quere Palettenlagerung Höhe 2700 bis 5500 mm mit 3 - 4 Lagerebenen (gerechnet inkl. Fußboden) Länge 1800 und 2700 mm vorgesehen für 2 - 3 Palettenplätze in einer Zelle Regalrahmen aus verzinkten Stahlprofilen mit Lochung zum Aufhängen von Trägern im Raster von 50 mm Träger aus Stahlprofilen orange Pulverfarbe RAL 2001 die Palettenregale werden als Komplettsystem von Regalrahmen, Trägern und Verstrebungen angeboten die Regale können mit Zusatzfeldern oder durch Erwerb von weiterem Zubehör - Querträger, Holzspanfachböden, Stahlroste oder Stahlplatten - erweitert werden Die angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung! die Regalstatik wurde gemäß EN15512 getestet773,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **

Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
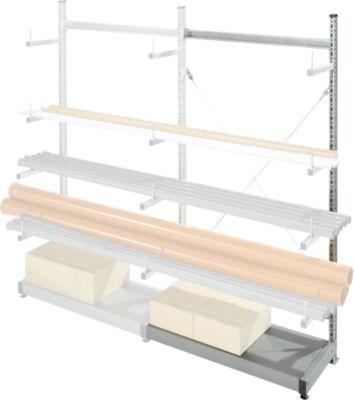
Kragarmregale KR 3000, AnbauregalDie Kragarmregale KR 3000 sind speziell für die Materialbereitstellung von Rohren, Profilen oder langen, sperrigen Materialien entwickelt und bestens für einen schnellen Standortwechsel geeignet. Sie sind in der Grundfeldbauweise für Belastungen von bis zu 300 kg ausgelegt. Die Kragarmkonsolen lassen sich im Raster von 53 mm einhängen und können mit Arretierungsstiften bestückt werden oder dienen als Träger von Fachböden und Lagerwannen. Alle Fachebenen sind in der Grundfeldbauweise bis 100 kg belastbar. Das Doppelregal wird aus hintereinander angeordneten Ständern erstellt, die zusätzlich mit 3 Rahmenverbindern stabilisiert werden. Die Regale können selbstverständlich auch in Anbaufeld-Bauweise konfiguriert werden. Zu berücksichtigen ist dann, dass sich die Belastbarkeit je Regalfeld anteilig reduziert. Anbaufeld Bestehend aus 1 Ständer mit einseitigem Fuß, 2 Traversen, 1 Kreuzverband und 1 Sockelboden. * Verzinkt * Maße: B 1025 x H 2027 x T 500 mm Zubehör (bitte separat bestellen) * Kragarmkonsolen * Arretierungsstifte * Stahl-Fachböden. Tragkraft 100 kg. Hinweis: Max. Tragkraft nur als Grundfeld. Tiefe 400 und 500 mm * Rahmenverbinder * Wanne * Bodenbefestigung296,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
HBM 38 Schubladenschränke, Sortimentsschränke, LagersystemeKleinteilemagazine sorgen für Übersicht und Struktur bei der Lagerung kleiner Materialien und Komponenten.Dieses Kleinteilemagazin von HBM ist mit 32 transparenten Schubladenfächern ausgestattet und eignet sich zur Aufbewahrung von unter anderem Schrauben, Kleinteilen, Schmuck und anderen Materialien. Die Module sind vollständig herausnehmbar und können mit Trennwänden in bis zu vier Fächer pro Schublade unterteilt werden. Der stabile Kunststoffrahmen verfügt über zwei Aufhängemöglichkeiten für eine sichere Wandmontage, auch bei voller Beladung. Auf der Rückseite befinden sich Aussparungen für die Wandmontage. Alle Schubladen sind mit einem verstellbaren Fachtrenner ausgestattet, mit Ausnahme der beiden unteren großen Schubladen. Separate Zwischenwände sind nicht erhältlich.20,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Bito Aussteifungstraversen für Fachbodenregale L 1000 x H 40 mm SR-Stütze, verzinkt (7706)Eigenschaften • Werden in das Schlitzbild der Stütze eingehängt und mit Sicherungsstiften gegen unbeabsichtigtes Ausheben gesichert\n• Inkl. Sicherungsstifte\n• Zur Auflage von Fachböden mit 100\n• 200 und 300 kg Tragkraft\n• Alle Teile glanzverzinkt\n• Kunststoffbeschichtung in RAL-Farben auf Anfrage (7706)6,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Ähnliche Suchbegriffe für Steuerliche
-
Palettenregale 2700x1825x1100 mm, 2 Ebenen, Grundregaldie Regale sind zur Warenlagerung auf Paletten vorgesehen Regaltiefen 800 und 1100 mm für quere Palettenlagerung Höhe 2700 bis 5500 mm mit 3 - 4 Lagerebenen (gerechnet inkl. Fußboden) Länge 1825 und 2700 mm vorgesehen für 2 - 3 Palettenplätze in einer Zelle Regalrahmen aus verzinkten Stahlprofilen mit Lochung zum Aufhängen von Trägern im Raster von 50 mm Träger aus Stahlprofilen orange Pulverfarbe RAL 2001 die Palettenregale werden als Komplettsystem von Regalrahmen, Trägern und Verstrebungen angeboten die Regale können mit Zusatzfeldern oder durch Erwerb von weiterem Zubehör - Querträger, Holzspanfachböden, Stahlroste oder Stahlplatten - erweitert werden Die angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung! die Regalstatik wurde gemäß EN15512 getestet641,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Palettenregale 2700x2700x1100 mm, 2 Ebenen, Grundregaldie Regale sind zur Warenlagerung auf Paletten vorgesehen Regaltiefen 1100 mm für quere Palettenlagerung Höhe 2700 bis 5500 mm mit 3 - 4 Lagerebenen (gerechnet inkl. Fußboden) Länge 1800 und 2700 mm vorgesehen für 2 - 3 Palettenplätze in einer Zelle Regalrahmen aus verzinkten Stahlprofilen mit Lochung zum Aufhängen von Trägern im Raster von 50 mm Träger aus Stahlprofilen orange Pulverfarbe RAL 2001 die Palettenregale werden als Komplettsystem von Regalrahmen, Trägern und Verstrebungen angeboten die Regale können mit Zusatzfeldern oder durch Erwerb von weiterem Zubehör - Querträger, Holzspanfachböden, Stahlroste oder Stahlplatten - erweitert werden Die angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung! die Regalstatik wurde gemäß EN15512 getestet773,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Palettenregale 4400x1825x1100 mm, 3 Ebenen, Grundregaldie Regale sind zur Warenlagerung auf Paletten vorgesehen Regaltiefen 800 und 1100 mm für quere Palettenlagerung Höhe 2700 bis 5500 mm mit 3 - 4 Lagerebenen (gerechnet inkl. Fußboden) Länge 1825 und 2700 mm vorgesehen für 2 - 3 Palettenplätze in einer Zelle Regalrahmen aus verzinkten Stahlprofilen mit Lochung zum Aufhängen von Trägern im Raster von 50 mm Träger aus Stahlprofilen orange Pulverfarbe RAL 2001 die Palettenregale werden als Komplettsystem von Regalrahmen, Trägern und Verstrebungen angeboten die Regale können mit Zusatzfeldern oder durch Erwerb von weiterem Zubehör - Querträger, Holzspanfachböden, Stahlroste oder Stahlplatten - erweitert werden Die angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung! die Regalstatik wurde gemäß EN15512 getestet807,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.